
Ce que c’est
Plateforme open source de services financiers de la fondation Apache, qui fournit un cœur bancaire : clients, comptes, dépôts, prêts, écritures et interfaces de programmation.
Ce qu’on y travaille dans le laboratoire
- ·Ouvrir un client, le qualifier, ouvrir un compte, déposer, retirer, transférer
- ·Comprendre le cloisonnement entre institutions et ses pièges
- ·Observer l’écriture en partie double derrière chaque opération
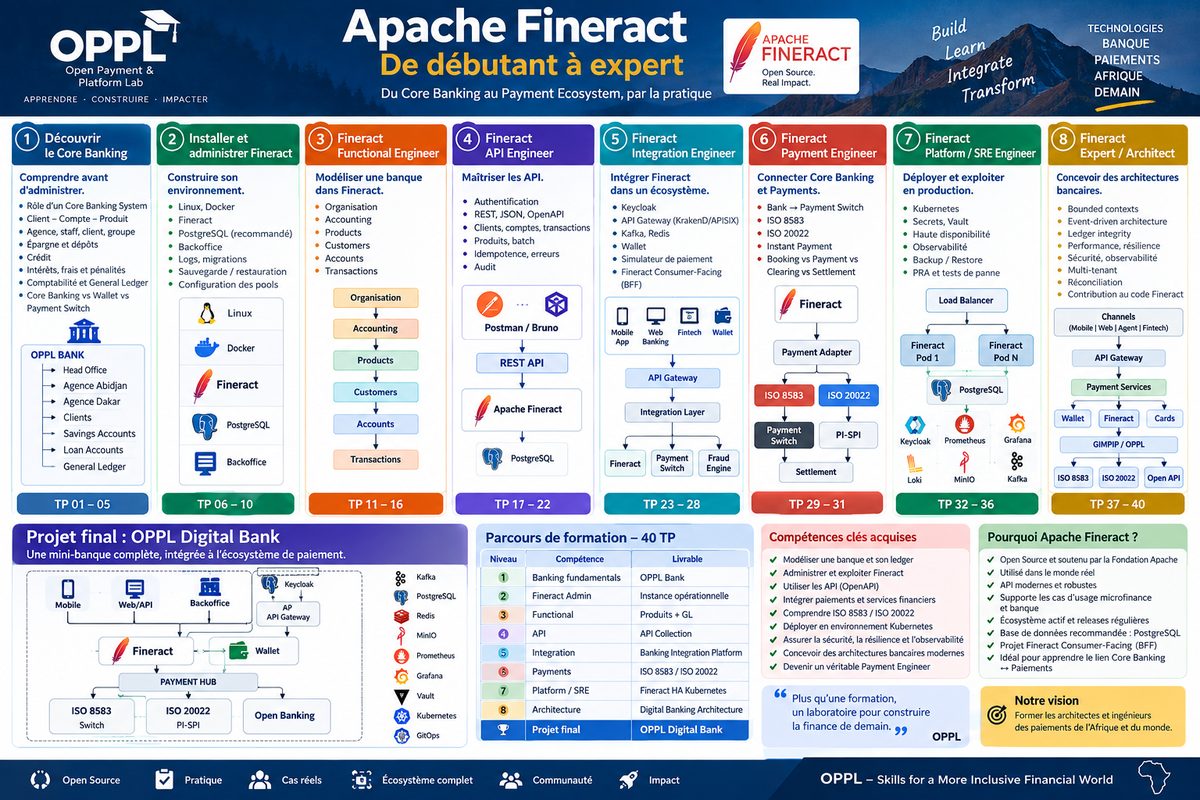
Parcours de maîtrise
Huit niveaux, une quarantaine de travaux pratiques et un projet final — du compte bancaire à l’écosystème de paiement, par la pratique.
Niveau 1 · TP 1 à 5 · Livrable : l’organisation OPPL Bank
Découvrir le cœur bancaire
Comprendre avant d’administrer.
- Rôle d’un système de tenue de compte : client, compte, produit
- Agence, personnel, client, groupe ; épargne, dépôts, crédit
- Intérêts, frais, pénalités, comptabilité et grand livre
- Ce qui distingue cœur bancaire, grand livre, portefeuille et switch
Niveau 2 · TP 6 à 10 · Livrable : une instance opérationnelle
Installer et administrer
Construire et administrer son environnement.
- Linux, conteneurs, base de données
- Installation locale puis déploiement conteneurisé
- Schéma de données, journaux, migrations
- Sauvegarde, restauration, réglage des connexions
Niveau 3 · TP 11 à 16 · Livrable : produits et grand livre
Functional Engineer
Savoir modéliser une banque dans l’outil.
- Plan comptable et paramétrage comptable
- Produits d’épargne et de crédit
- Décaissement, remboursement, frais, intérêts
- Rapprochement des opérations avec le grand livre
Niveau 4 · TP 17 à 22 · Livrable : la collection d’API OPPL
API Engineer
Maîtriser la plateforme par ses interfaces.
- Authentification, REST, JSON, spécification ouverte
- Clients, comptes, transactions, produits
- Traitement par lots, idempotence, gestion des erreurs
- Constitution d’une collection d’appels réutilisable
Niveau 5 · TP 23 à 28 · Livrable : une plateforme d’intégration bancaire
Integration Engineer
Intégrer le cœur bancaire dans un écosystème financier.
- Gestion des identités et passerelle d’API
- Diffusion d’événements et cache
- Portefeuille et simulateur de paiement
- Architecture d’un service dédié au canal client
Niveau 6 · TP 29 à 31 · Livrable : les deux chaînes de messagerie
Payment Engineer
Connecter le cœur bancaire à l’industrie des paiements.
- Adaptateur de compte vers un switch et messages ISO 8583
- Adaptateur de paiement et moteur ISO 20022
- Chaîne complète jusqu’au paiement instantané
- Distinguer comptabilisation, paiement, compensation et règlement
Niveau 7 · TP 32 à 36 · Livrable : un déploiement hautement disponible
Platform et SRE Engineer
Déployer et exploiter comme une plateforme critique.
- Orchestration de conteneurs et haute disponibilité
- Secrets et sécurité
- Observabilité : métriques, journaux, traces
- Sauvegarde, restauration, plan de reprise, tests de panne
Niveau 8 · TP 37 à 40 · Livrable : l’architecture cible
Expert et architecte
Concevoir une architecture bancaire et savoir où s’arrête le périmètre de l’outil.
- Domaines fonctionnels délimités, architecture événementielle
- Intégrité du grand livre, idempotence, concurrence, performance
- Résilience, sécurité, observabilité, auditabilité, rapprochement
- Cloisonnement multi-institutions et contribution au projet amont
Le parcours se valide sur preuve. Chaque niveau se franchit par une démonstration en conditions réelles devant un jury, avec un critère d’acceptation écrit à l’avance — la règle de la Méthode SAKITI appliquée au laboratoire.
La distinction qui structure tout le parcours
Quatre opérations que l’on confond couramment, et dont la confusion produit les erreurs de conception les plus coûteuses.
Les huit niveaux et leurs livrables
Chaque niveau se clôt sur un artefact utilisable, pas sur une attestation.
| Niveau | Livrable |
|---|---|
| 1 — Fondamentaux bancaires | L’organisation OPPL Bank |
| 2 — Administration | Une instance opérationnelle |
| 3 — Fonctionnel | Produits et grand livre |
| 4 — Interfaces | La collection d’API OPPL |
| 5 — Intégration | Une plateforme d’intégration bancaire |
| 6 — Paiements | Les chaînes ISO 8583 et ISO 20022 |
| 7 — Plateforme et fiabilité | Un déploiement hautement disponible |
| 8 — Architecture | L’architecture de banque numérique |
| Projet final | OPPL Digital Bank |
Le projet final : OPPL Digital Bank
Construire une mini-banque complète, intégrée à un écosystème de paiement.
- 01Trois canaux : application mobile, interface web et API, poste d’arrière-guichet
- 02Une couche d’identités et une passerelle d’API en entrée
- 03Le cœur bancaire et un portefeuille côté comptes
- 04Un hub de paiement vers les chaînes ISO 8583, ISO 20022 et Open Banking
- 05Le règlement en sortie, et l’infrastructure transverse : événements, secrets, observabilité
La question de validation du niveau fonctionnel
Une seule question, à laquelle un apprenant doit savoir répondre sans hésiter.
Lorsqu’un client dépose 10 000 FCFA, quelles écritures comptables sont générées, et où va l’argent dans le grand livre ? Tant que la réponse n’est pas immédiate et complète, le niveau n’est pas acquis.
Où ce maillon se situe dans la chaîne
Le cœur bancaire est le banc d’essai du maillon compte, grand livre et tenue de position. Il ouvre ensuite sur toute la suite.
Aller à la source
Les liens ci-dessous ouvrent les ressources officielles du projet, hors de ce site.
| Ressource | Adresse |
|---|---|
| Site officiel | fineract.apache.org |
| Dépôt public | github.com/apache/fineract |
À vérifier au moment de la qualification. Licence exacte, version courante, activité du projet, gestion des vulnérabilités et conditions de support évoluent. Le statut affiché sur ce radar ne vaut ni certification, ni aptitude au déploiement en production dans une infrastructure de paiement.
Les autres briques du domaine
Mifos X · Mifos Pay · Formance Ledger · TigerBeetle · Open Bank Project